Cobre y electrificación: el reto de la brecha de 10 millones de toneladas al 2030
Hacia 2030, la demanda global superaría la capacidad de producción en 10 millones de toneladas.
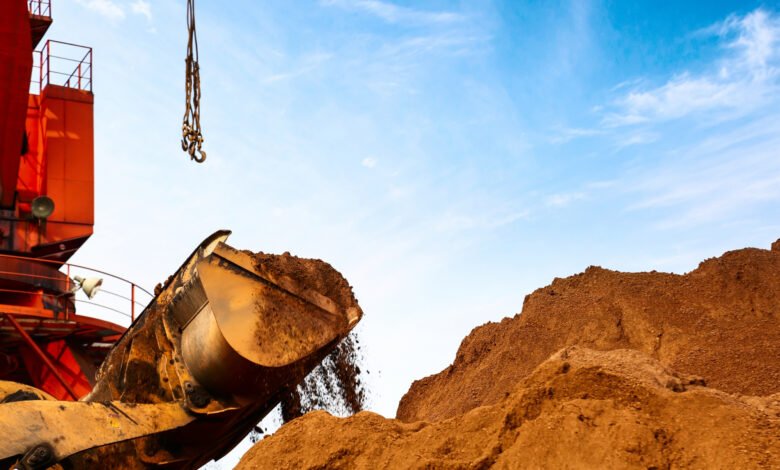
Business Empresarial.- El cobre se convirtió en el insumo crítico de la transición energética: está en las redes eléctricas, la generación renovable, la electromovilidad y la digitalización industrial. Y el Perú está en el centro de esa ecuación. Según el MINEM, entre enero y junio el país produjo cerca de 1,36 millones de toneladas métricas, 1,9% más que el año anterior, y de acuerdo con el Instituto de Ingenieros de Minas del Perú la cartera de proyectos asciende a US$ 67.000 millones, con cerca del 70% en cobre, un volumen que podría convertir al país en el primer productor mundial del metal.
El escenario, sin embargo, tiene una tensión estructural. INDECO by Nexans, la empresa peruana líder en la fabricación de conductores eléctricos, advierte que la demanda mundial de cobre podría alcanzar los 40 millones de toneladas hacia 2030, frente a una capacidad de producción cercana a los 33 millones. Ante esa brecha, la respuesta no está únicamente en abrir nuevas minas, sino en aprovechar mejor cada tonelada: transformarla dentro del país y devolverla a la cadena al final de su vida útil.
«Siempre se dice que el Perú exporta solo materia prima, pero en nuestro caso la cadena muestra otra cosa: las minas producen cátodos y nosotros los convertimos en alambrón y luego en cable. Son dos etapas en las que agregamos valor al cobre dentro del país, generando empleo industrial y capacidad técnica. Y hay una tercera que multiplica ese aporte: recuperar el metal al final de su vida útil para que vuelva a la cadena«, señala Fernando Sandoval, Sales Manager Minería de Nexans.
Ese doble movimiento —agregar valor y reincorporar el metal— es lo que define la discusión. En ese contexto, el especialista comparte cuatro claves para entender cómo se juega hoy el valor del cobre peruano:
- La brecha de los 10 millones de toneladas:el mundo necesita sumar en una década un volumen de suministro que históricamente tomaba veinticinco años, y hacia 2035 la capacidad minera instalada a nivel global se acercaría a su límite, con impacto en precios y en la seguridad del abastecimiento. Para las operaciones esto implica anticipar decisiones de abastecimiento, planificar contratos con mayor antelación y considerar la disponibilidad del insumo como una variable de riesgo del proyecto, no solo de costo.
- Estaciones que definen el valor del metal:el cátodo que sale de la mina se transforma en alambrón, primer producto de exportación con valor agregado; ese alambrón se convierte en cable, que regresa a la faena para alimentar palas eléctricas, perforadoras, correas e izaje, en operaciones que en cordillera pueden superar los 4.000 metros de altitud; y al final de su vida útil el metal puede recuperarse y volver a la producción. La diferencia entre exportar el cátodo y exportar el cable terminado es la que define cuánto valor, empleo industrial y capacidad técnica retiene el país en cada tonelada.
- La huella está en el metal, no en el proceso: en un cable eléctrico, los conductores metálicos concentran entre el 70% y el 90% de su huella de carbono. El impacto no se define al fabricar el cable, sino aguas arriba, en la extracción y el procesamiento del cobre. Por eso la huella declarada y la trazabilidad del metal empezaron a pesar en las licitaciones mineras y de infraestructura.
- La pureza define el desempeño: un cobre con pureza de 99,9% ofrece mayor conductividad y, con ello, menores pérdidas de energía a lo largo de toda la vida de la instalación, en operaciones expuestas a arrastre, golpes, humedad y condiciones extremas. Es una variable técnica con efecto directo en el costo operativo de la faena y, en un escenario de metal escaso, en cuánto rendimiento se obtiene de cada tonelada.
Las cuatro claves apuntan a que el valor del cobre peruano no se define solo en la mina, sino en toda la cadena de transformación. Y ahí opera la industria de conductores, la clave que convierte el metal en infraestructura eléctrica.
El caso de INDECO by Nexans ilustra ese rol, participando en los dos extremos del circuito: es cliente de la minería nacional —adquiere cátodos a productoras locales— y a la vez su proveedora, al transformar ese metal en el cable con el que las operaciones funcionan a diario.
Esa posición explica por qué la circularidad es actualmente una decisión industrial. La compañía opera su planta en el Perú con energía 100% renovable y, a nivel de grupo, Nexans se fijó alcanzar 25% de cobre reciclado en sus cables hacia 2028. Para la minería, que es a la vez origen y usuaria de conductores, ese circuito significa menor presión sobre el suministro y una huella declarada más baja en los materiales que instala.
«La electrificación va a necesitar mucho más cobre del que hoy se produce, y ese volumen no saldrá únicamente de nuevas minas. La minería peruana tiene el metal que el mundo necesita; el desafío compartido es que cada tonelada rinda más veces, y eso se juega en toda la cadena, desde el cátodo hasta el cable que vuelve a la faena«, concluyó Sandoval.


