Casi la mitad de peruanos aún guarda su dinero en casa: El reto de sacarle el mejor provecho a las utilidades
Miles de peruanos siguen ahorrando fuera del sistema financiero. Los ingresos extra pueden ser una oportunidad clave para reducir deudas y ganar estabilidad.
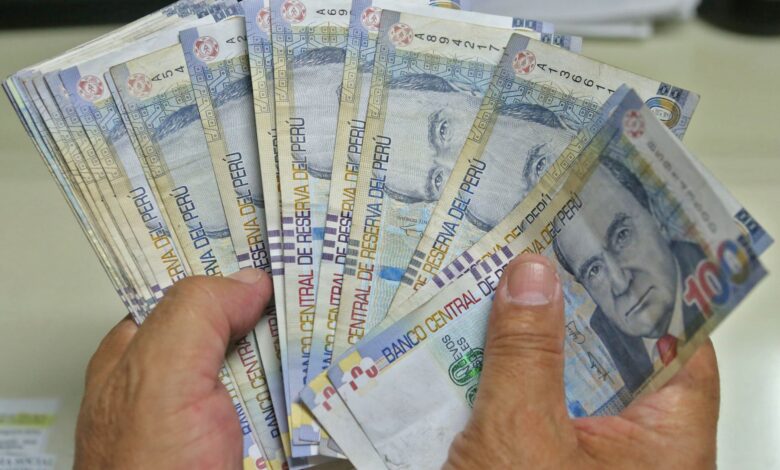
Business Empresarial.- En el Perú, el manejo del dinero sigue siendo un desafío cotidiano. Según el Banco de la Nación, el 45% de peruanos prefiere guardar sus ahorros en casa, mientras que el 49% los mantiene en una entidad financiera y apenas un 6% combina ambas modalidades.
Esta brecha refleja no solo limitaciones en inclusión financiera, sino también hábitos que pueden afectar la estabilidad económica de los hogares. Un ingreso adicional, como el pago de utilidades para los trabajadores peruanos, lejos de ser solo una oportunidad de gasto, puede marcar una diferencia real si se utiliza de forma estratégica.
Según RIMAC, las utilidades llegan este 2026 en un contexto en el que el bolsillo puede verse presionado por factores que muchas veces aparecen sin previo aviso. La principal pregunta ya no es solo en qué gastar este ingreso, sino cómo usarlo de forma que ayude a proteger la estabilidad financiera.
“Cuando se recibe un bono o utilidades, la clave está en decidir con visión de mediano y largo plazo. No se trata solo de gastar o guardar, sino de priorizar en base a tus metas», explica Iván Mostacero, Gerente Principal de Hub Productos Pasivos de Banco Pichincha del Perú.
Claves para aprovechar mejor las utilidades:
Para aprovechar al máximo este ingreso, especialistas recomiendan tomar decisiones planificadas que prioricen la estabilidad financiera sobre el gasto inmediato. Estas son algunas acciones clave:
- Priorizar deudas con altos intereses: Reducir estas obligaciones, como tarjetas de crédito o préstamos de consumo, permite liberar ingresos futuros y evitar que la deuda siga creciendo.
- Crear o reforzar un fondo de emergencia: Lo ideal es contar con un respaldo que cubra entre 3 y 6 meses de gastos básicos. Este fondo permite enfrentar imprevistos sin recurrir a endeudamiento.
- Evitar compras impulsivas: Destinar el dinero sin planificación puede hacer que las utilidades se diluyan rápidamente en gastos innecesarios que no generan valor a largo plazo.
- Diversificar parte del ahorro en dólares: Mantener una porción del ahorro en moneda extranjera puede contribuir a proteger el poder adquisitivo y cubrir metas vinculadas a gastos en dólares. ‘’Esta decisión no implica reemplazar el ahorro en soles, sino complementarlo dentro de una estrategia diversificada’’, detalla Mostacero de Banco Pichincha’’.
Pensar en el largo plazo si no existe urgencia inmediata:
Si no se requiere liquidez en el corto plazo, una parte de las utilidades puede destinarse a objetivos de crecimiento patrimonial más largos. “Cuando la persona puede pensar más allá del corto plazo, también existen alternativas para diversificar’’, agrega Álvaro Gómez-Sánchez, gerente de productos financieros de RIMAC. Por ejemplo, la aseguradora cuenta con productos de inversión que permiten acceder a portafolios internacionales.
En febrero de 2026, la inflación en Lima Metropolitana se ubicó en 2,21%, por encima del 1,70% registrado en enero, según el BCRP. En este sentido, más que anticipar el comportamiento de la economía, la clave es construir una estrategia financiera personal flexible, alineada a las necesidades y capaz de adaptarse a distintos escenarios.


